
Bitcoin
Bitcoin CPI
Venture-Portfolio
Fonds
Markteinblicke
Indikatoren


Über uns
Kontakt

November 9, 2026

Eine Bitcoin-Treasury-Firma ist ein börsennotiertes Unternehmen, das Bitcoin per Vorstandsbeschluss als zentralen Reserve-Vermögenswert hält und diese Bestände in seinen Berichten offenlegt. Anleger können genau sehen, wie viel das Unternehmen hält, was es dafür bezahlt hat und wie die Käufe finanziert wurden.
Vor fünf Jahren existierte der Begriff noch nicht. Bis 2025 hatten sich jedoch Dutzende börsennotierte Unternehmen um Bitcoin herum neu aufgestellt, und 2026 wurden sie bereits ziemlich gnadenlos in Überlebende und warnende Beispiele eingeteilt. Der Begriff selbst ist dabei so weit gedehnt worden, dass er heute Unternehmen mit sehr unterschiedlichen Bilanzen umfasst, darunter auch solche, die aus Überzeugung Bitcoin halten und das Etikett zugleich entschieden ablehnen.
In diesem Artikel behandeln wir, was eine Bitcoin-Treasury-Firma ist, welche drei Geschäftsmodelle der Markt unter einem Begriff zusammenfasst, wie die Akkumulationsmechanik funktioniert, was 2025 und 2026 passiert ist und welche europäischen Unternehmen heute Bitcoin halten.
Eine Bitcoin-Treasury-Firma hält BTC als bewusste Treasury-Strategie in der Bilanz, nicht als Unternehmen, das irgendwann ein paar Coins von Kunden angenommen und nie verkauft hat. Die Strategie ist vom Vorstand beschlossen und wird in den Berichten offengelegt.
Der Begriff verbreitete sich, nachdem Strategy, damals noch MicroStrategy, im Jahr 2020 begann, Bitcoin zu kaufen. Das Unternehmen bezeichnet sich heute selbst als die erste Bitcoin-Treasury-Firma der Welt. Seitdem wenden Tracker und Schlagzeilen das Etikett auf nahezu jedes börsennotierte Unternehmen mit nennenswerten Bitcoin-Beständen an.
Diese Gruppierung ist bequem, doch die Ökonomie dahinter unterscheidet sich stark genug, um drei Modelle zu trennen. Die Unternehmen der dritten Kategorie argumentieren in der Regel, dass der Begriff auf sie gar nicht zutrifft.
Für einen gehebelten Akkumulator ist Bitcoin der gesamte Investment Case. Das Unternehmen beschafft Kapital durch Aktienverkäufe, Wandelanleihen oder Vorzugsaktien, kauft mit den Erlösen BTC und wiederholt diesen Zyklus, solange Anleger ihn finanzieren. Ein etwaiges operatives Altgeschäft ist im Vergleich zur Bitcoin-Position klein.
Der Referenzfall ist Strategy, und viele Unternehmen, die das Etikett 2024 und 2025 übernahmen, kopierten dieses Playbook. Ein Aktionär besitzt in diesem Modell einen Anspruch auf Bitcoin, den die Kapitalstruktur verstärkt. Kann das Unternehmen Aktien über dem Wert seiner Bitcoin ausgeben, erhöht jede Emission den Bitcoin-Bestand je Aktie. Kann es das nicht, gerät der Motor ins Stocken.
Das zweite Modell beginnt mit einem Unternehmen, das eigene Umsätze erwirtschaftet. Das Management entscheidet, einen Teil der Barreserven in Bitcoin statt in Währungen oder kurzlaufenden Staatsanleihen zu halten.
Tesla und Block sind die bekanntesten öffentlich dokumentierten Beispiele. Die Bitcoin-Position kann beachtlich sein, doch das Unternehmen wird weiterhin primär über sein operatives Geschäft bewertet. Kursbewegungen von Bitcoin erscheinen als Posten im Abschluss, nicht als Hauptgrund, die Aktie zu besitzen.
Die dritte Gruppe wird von Trackern unter das Treasury-Company-Etikett sortiert und wehrt sich dagegen. Es handelt sich um diversifizierte Holdinggesellschaften, bei denen Bitcoin der primäre Reserve-Vermögenswert innerhalb eines breiteren Portfolios ist und bei denen Bitcoin arbeitet, statt nur verwahrt zu werden.
Einsatz kann bedeuten, Bitcoin als Sicherheit für Finanzierungen zu hinterlegen oder zum Beispiel in Bitcoin-denominierte Strategien zu investieren, die den Bitcoin-Bestand selbst vergrößern sollen.
Samara Asset Group ist das klarste europäische Beispiel für diese Struktur, und unser CEO zieht die Grenze ausdrücklich:
„Ich unterscheide Samara Asset Group immer ganz bewusst: Wir sind keine Bitcoin-Treasury-Company, sondern ein Unternehmen, das Bitcoin als seinen primären Treasury-Reserve-Vermögenswert nutzt. Zwischen beidem liegt ein entscheidender Unterschied." — Patrick Lowry, CEO, Samara Asset Group
Samara hat ihren Hauptsitz in Malta und ist auf Xetra unter dem Ticker SRAG notiert. Das Unternehmen hält Bitcoin als seinen primären Treasury-Reserve-Vermögenswert. Die Bestände sind in den Finanzberichten ausgewiesen. Daneben stehen Limited-Partnership-Beteiligungen an Venture-, Hedge- und Private-Equity-Fonds. Die Bitcoin in der Bilanz dienen dem Fondsgeschäft: Kapitalzusagen an Fonds werden über mehrjährige Zeiträume abgerufen, und die Liquidität, die auf ihren Abruf wartet, liegt in Bitcoin statt in Cash.
„Wir halten Bitcoin nicht einfach um des Haltens willen. Wir nutzen sie, kaufen, verkaufen und liquidieren, wenn neue Kapitalabrufe hereinkommen, um unser Fondsportfolio auszubauen." — Patrick Lowry
Ein Anleger erhält hier Zugang zu einem Portfolio und einem Kapitalallokationsansatz, mit Bitcoin als Reserve-Vermögenswert darunter. Das ist ein anderes Angebot als ein durch die Kapitalstruktur verstärkter Anspruch auf Bitcoin.
Die drei Strukturen tragen unterschiedliche Risiken, und sie haben sich sehr unterschiedlich verhalten, als sich die Marktbedingungen 2025 und 2026 drehten.
Here's the table in German, matching the terminology in the DE article:
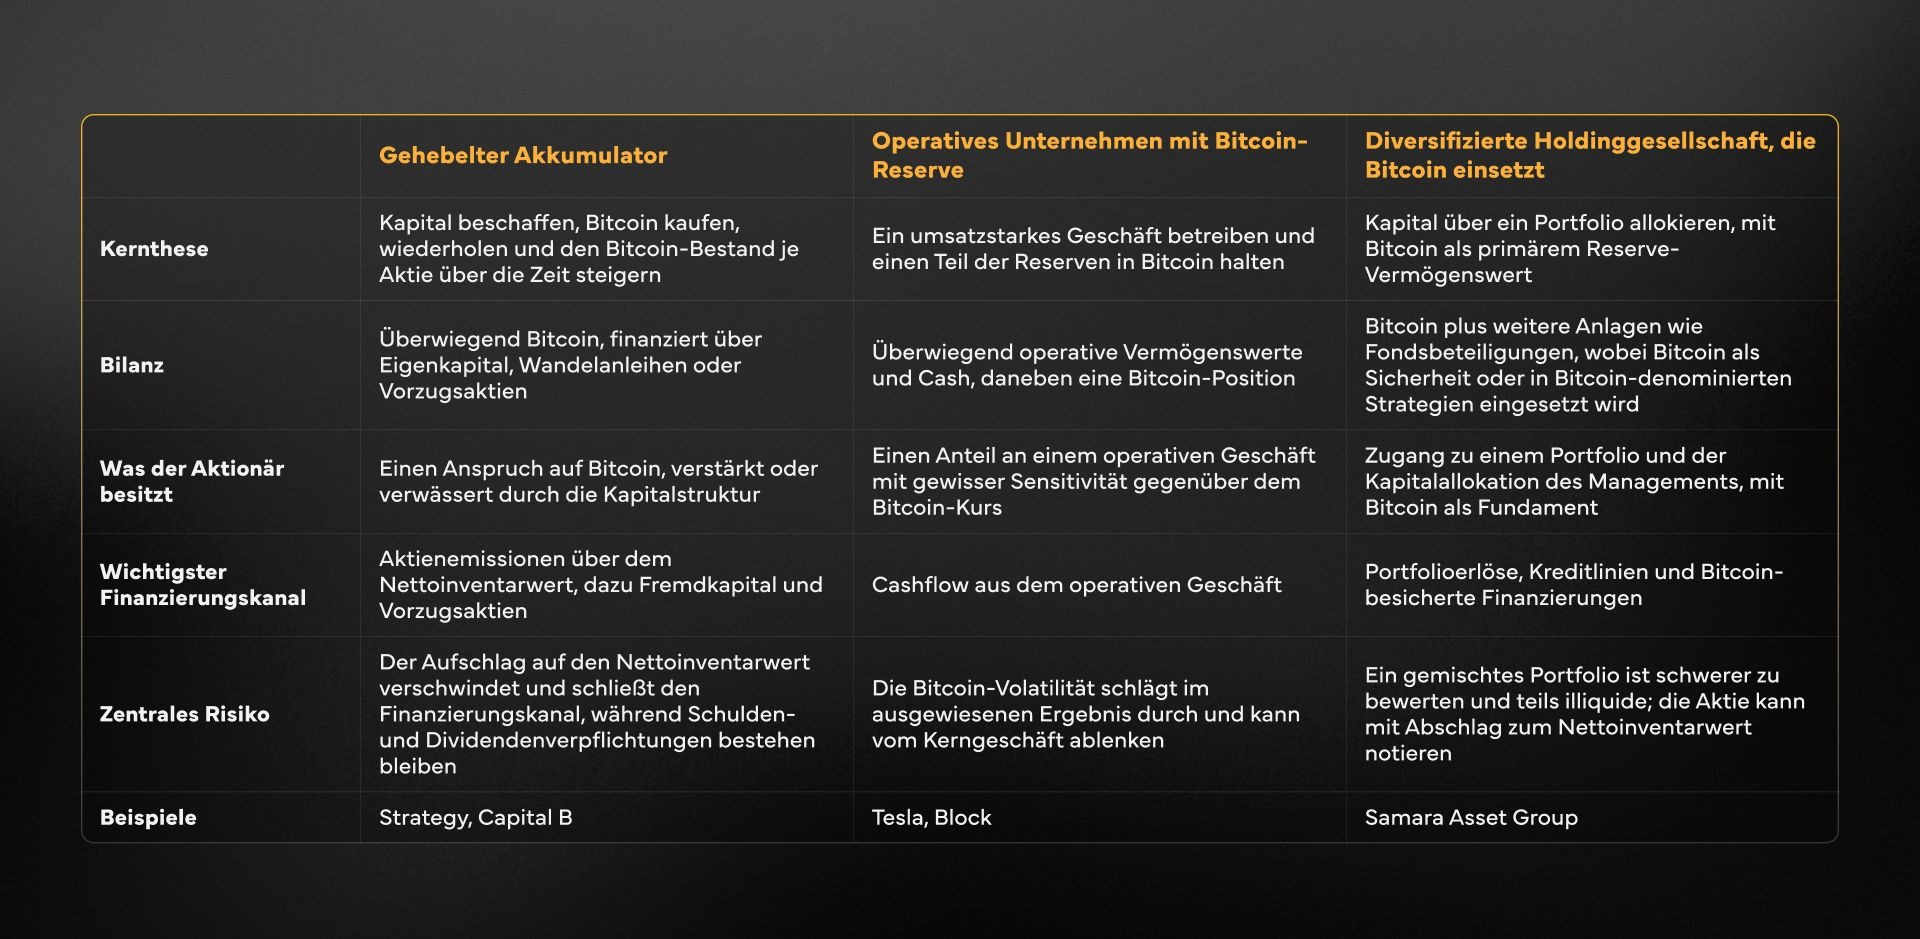
Quellen: Unternehmensberichte und Offenlegungen. Der Vergleich beschreibt ausschließlich die Struktur und ist kein Ranking.
Die meisten Mechanismen, nach denen gesucht wird, gehören zum ersten Modell.
Akkumulatoren finanzieren ihre Käufe über den Kapitalmarkt.
Die Rechnung geht auf, solange der Marktwert eines Unternehmens über dem Wert seiner Bitcoin liegt. Dieses Verhältnis ist als mNAV bekannt. Zahlen Anleger 1,50 US-Dollar für jeden US-Dollar an Bitcoin, den ein Unternehmen hält, erhöht der Verkauf neuer Aktien samt anschließendem Bitcoin-Kauf die Menge an Bitcoin hinter jeder Aktie. Unser mNAV-Leitfaden erklärt, wie die Kennzahl berechnet wird und warum es verschiedene Varianten gibt.
BTC-Yield ist die Schlagzeilenkennzahl, über die Akkumulatoren üblicherweise berichten. Sie misst die prozentuale Veränderung der gehaltenen Bitcoins je voll verwässerter Aktie über einen Zeitraum. Positiv ist der Wert, wenn die Bestände eines Unternehmens schneller wachsen als seine Aktienanzahl. Die französische Treasury-Firma Capital B etwa meldete per Ende September 2026 einen BTC-Yield von 2,2 % seit Jahresbeginn.
Die Kennzahl hat eine bekannte Grenze: BTC-Yield misst den Zuwachs an BTC je Aktie und sagt nichts über die Rendite aus, die ein Aktionär tatsächlich erzielt hat. Diese hängt zusätzlich vom Aktienkurs ab und davon, wie der Markt das Unternehmen im Verhältnis zu seinen Beständen bewertet. Capital B selbst weist darauf hin, dass diese Kennzahlen nicht als klassische Anlagerendite oder finanzielle Ertragsgröße zu lesen sind.
BTC-Yield hängt außerdem vom Aufschlag ab. Werden Aktien unter dem Wert der zugrunde liegenden Bitcoin ausgegeben, sinkt der Bitcoin-Bestand je Aktie, und die Kennzahl kann negativ werden. Strategy meldete per 4. Oktober 2026 einen BTC-Yield von minus 3,7 % seit Jahresbeginn.
Strategy tätigte seinen ersten BTC-Kauf im August 2020, während das Enterprise-Software-Geschäft weiterlief. Das Unternehmen kaufte durch jede folgende Marktphase hindurch weiter zu. Die 8-K-Meldung vom 26. Oktober 2026 weist per 25. Oktober rund 848.517 BTC aus, erworben für insgesamt 64,02 Milliarden US-Dollar. Jede einzelne Transaktion dokumentiert das Unternehmen fortlaufend auf seiner Bitcoin-Bestandsseite.
Mehrere Jahre lang fand Strategy kaum Nachahmer. Das änderte sich 2024 und 2025, als Anleger einen wachsenden Aufschlag für die Aktie zahlten und Unternehmen in Japan, den USA, Großbritannien, Frankreich, Schweden und anderswo denselben Ansatz übernahmen, viele davon samt Umbenennung. Allein im dritten Quartal 2025 zählte Bitwise 48 neue börsennotierte Bitcoin-Treasuries und verwies auf Daten von BitcoinTreasuries.net, wonach die Zahl der börsennotierten Halter von 124 auf 172 stieg.
Die genaue Zahl hängt heute vom Tracker ab. Eine Auswertung der BitcoinTreasuries.net-Daten kam am 24. September 2026 auf 197 börsennotierte Unternehmen mit insgesamt rund 1,273 Millionen BTC, während CoinStats am 8. Oktober 173 Unternehmen mit 1,3 Millionen BTC listete.
Das größte Problem des Akkumulator-Modells: Es läuft auf einem Aufschlag, Aufschläge laufen auf Stimmung, und beides drehte Ende 2025.
Bitcoin markierte am 6. Oktober 2025 sein Allzeithoch von über 126.000 US-Dollar. Bis Ende Februar 2026 war der Kurs auf unter 60.000 US-Dollar gefallen, mehr als 50 % unter diesem Höchststand.
Die Aktien der Treasury-Firmen fielen in der Regel stärker als der Vermögenswert, den sie hielten. Anfang Januar 2026 notierten laut BitcoinTreasuries.net-Daten mindestens 37 der 100 größten Bitcoin-Treasury-Firmen unter dem Wert ihrer Bitcoin. Im Juni rutschte selbst Strategys Enterprise-mNAV kurzzeitig unter 1. Im September stellte eine Untersuchung von DWF Ventures fest, dass nur noch vier der 20 größten Digital-Asset-Treasury-Unternehmen, über alle Krypto-Assets hinweg, mit einem Aufschlag auf ihre Bestände gehandelt wurden. Derselbe Bericht kam zu dem Ergebnis, dass die meisten dieser Aktien seit Einführung des Modells durch Strategy im Jahr 2020 schlechter abgeschnitten hatten als das bloße Halten des zugrunde liegenden Assets.
Unter einem mNAV von 1 kehrt sich das Playbook tendenziell um. Neue Aktien verringern den Bitcoin-Bestand je Aktie, statt ihn zu erhöhen, womit sich der wichtigste Finanzierungskanal faktisch schließt. Unternehmen mit Schulden oder Vorzugsdividenden mussten diese Verpflichtungen weiter bedienen, nun ohne Zugang zu wertsteigernden Aktienemissionen. Branchenweit reichten die Reaktionen von Aktienrückkäufen über Konsolidierungsgespräche bis, in einigen Fällen, zu Bitcoin-Verkäufen.
Unternehmen unter demselben Etikett durchliefen denselben Abschwung und kamen oft in sehr unterschiedlicher Verfassung heraus. Das Etikett selbst verriet Anlegern also wenig. Deutlich mehr ließ sich aus der Finanzierungsstruktur, der Verschuldung und dem Rest der Bilanz ablesen.
Unter dem Abschwung liegt eine tiefere Debatte: Wozu hält ein Unternehmen überhaupt Bitcoin in der Bilanz?
Samara-CEO Patrick Lowry, ausgebildeter CPA, rahmt sie über den Grundsatz, mit dem jede Corporate-Finance-Vorlesung beginnt: Ein CEO allokiert Kapital in Projekte, die die Hurdle Rate des Unternehmens übertreffen, oder er gibt dieses Kapital an die Aktionäre zurück.
„Wenn die eigene Hurdle Rate nicht zu übertreffen ist, erweist man seinen Aktionären einen Bärendienst, wenn man ihnen dieses Geld nicht zurückgibt. Genau das ist der Denkfehler hinter den Treasury-Unternehmen: die Annahme, dass man Bitcoin behalten sollte, wenn Bitcoin die Hurdle Rate ist." — Patrick Lowry, CEO, Samara Asset Group
Das Argument geht so: Behandelt ein Unternehmen Bitcoin als Investment, wird Bitcoins eigene historische Rendite zur Messlatte, die jede andere Kapitalverwendung übertreffen muss, und kaum etwas schafft das. Nach dieser Logik ist es gegenüber den Aktionären schwer zu rechtfertigen, den Vermögenswert zu halten und nichts damit zu tun. Die Spannung löst sich erst, wenn Bitcoin als Betriebskapital behandelt wird: als Sicherheit, als Liquiditätsreserve für künftige Verpflichtungen oder innerhalb von in Bitcoin denominierten Strategien, statt als statische Position.
Akkumulatoren und ihre Anleger sehen das anders, und das Wertversprechen, Bitcoin je Aktie zu steigern, wird durch die Kritik nicht ausgelöscht. Die Frage „Halten oder Nutzen" lohnt sich dennoch bei jedem Unternehmen dieses Sektors, denn die Antwort verrät, welches der drei Modelle man tatsächlich vor sich hat.
Melden Sie sich für Samaras Monthly Market Commentary an und bleiben Sie über die neuesten Entwicklungen bei Bitcoin und technologiegetriebenen alternativen Anlagen auf dem Laufenden.
Ein Spot-Bitcoin-ETF hält Bitcoin für seine Anleger und nutzt einen Creation-Redemption-Mechanismus, der den Anteilspreis nah am Wert der Bestände hält. Eine Treasury-Firma hat keinen solchen Mechanismus. Ihre Aktien können deutlich über oder unter dem Wert ihrer Bitcoin notieren. Sie ist außerdem ein Unternehmen und kann sich verschulden, Wertpapiere ausgeben und ihre Vermögenswerte einsetzen.
Die genaue Zahl hängt vom Tracker ab und davon, wie streng man „Treasury Company" definiert. Ende 2026 wies BitcoinTreasuries.net knapp 200 börsennotierte Unternehmen mit Bitcoin-Beständen aus, während CoinStats im Oktober 173 listete. Eine deutlich kleinere Gruppe von rund 50 Unternehmen hält jeweils mindestens 1.000 BTC.
BTC-Yield ist die prozentuale Veränderung der gehaltenen Bitcoin je voll verwässerter Aktie über einen Zeitraum. Akkumulatoren nutzen die Kennzahl als wichtigsten Leistungsindikator. Sie misst, wie viel Bitcoin hinter jeder Aktie steht, und kann negativ werden, wenn ein Unternehmen Aktien unter dem Wert seiner Bitcoin ausgibt.
Zu den börsennotierten europäischen Haltern zählen die Bitcoin Group SE in Deutschland, Capital B in Frankreich, The Smarter Web Company in Großbritannien, die H100 Group in Schweden und die Samara Asset Group in Malta, die auf Xetra notiert ist. Bestände und Stichtage finden Sie in unserem Tracker börsennotierter europäischer Unternehmen.
Samara-CEO Patrick Lowry lehnt das Etikett ab. Das Unternehmen beschreibt sich als börsennotierte Holdinggesellschaft, die Bitcoin als primären Treasury-Reserve-Vermögenswert nutzt; die Bestände sind in den Finanzberichten ausgewiesen. Daneben hält Samara Beteiligungen an Venture-, Hedge- und Private-Equity-Fonds. Der Unterschied, den der CEO zieht, liegt zwischen „Bitcoin halten als Geschäftsmodell" und „Bitcoin nutzen als Reserve-Vermögenswert, der das Geschäft finanziert".
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er stellt weder eine Anlage-, Rechts- oder Steuerberatung dar noch ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder digitalen Vermögenswerten. Bitcoin und die Aktien der genannten Unternehmen, einschließlich der Samara Asset Group, können stark im Wert schwanken; die Wertentwicklung der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. Führen Sie stets eigene Recherchen durch und konsultieren Sie vor jeder Anlageentscheidung eine lizenzierte Fachperson.


